Kiến thức & hướng dẫn
GREEN FINANCE LÀ GÌ? CƠ HỘI CHO DOANH NGHIỆP LẮP ĐIỆN MẶT TRỜI TẠI VIỆT NAM
Green Finance (tài chính xanh) là gì? PV Solar Energy giải thích các sản phẩm green loan, green bond, vốn khí hậu và cơ hội cụ thể cho doanh nghiệp Việt Nam lắp điện mặt trời với lãi suất ưu đãi.
1. Vì Sao "Xanh" Lại Quan Trọng Với Doanh Nghiệp Sản Xuất Việt Nam?
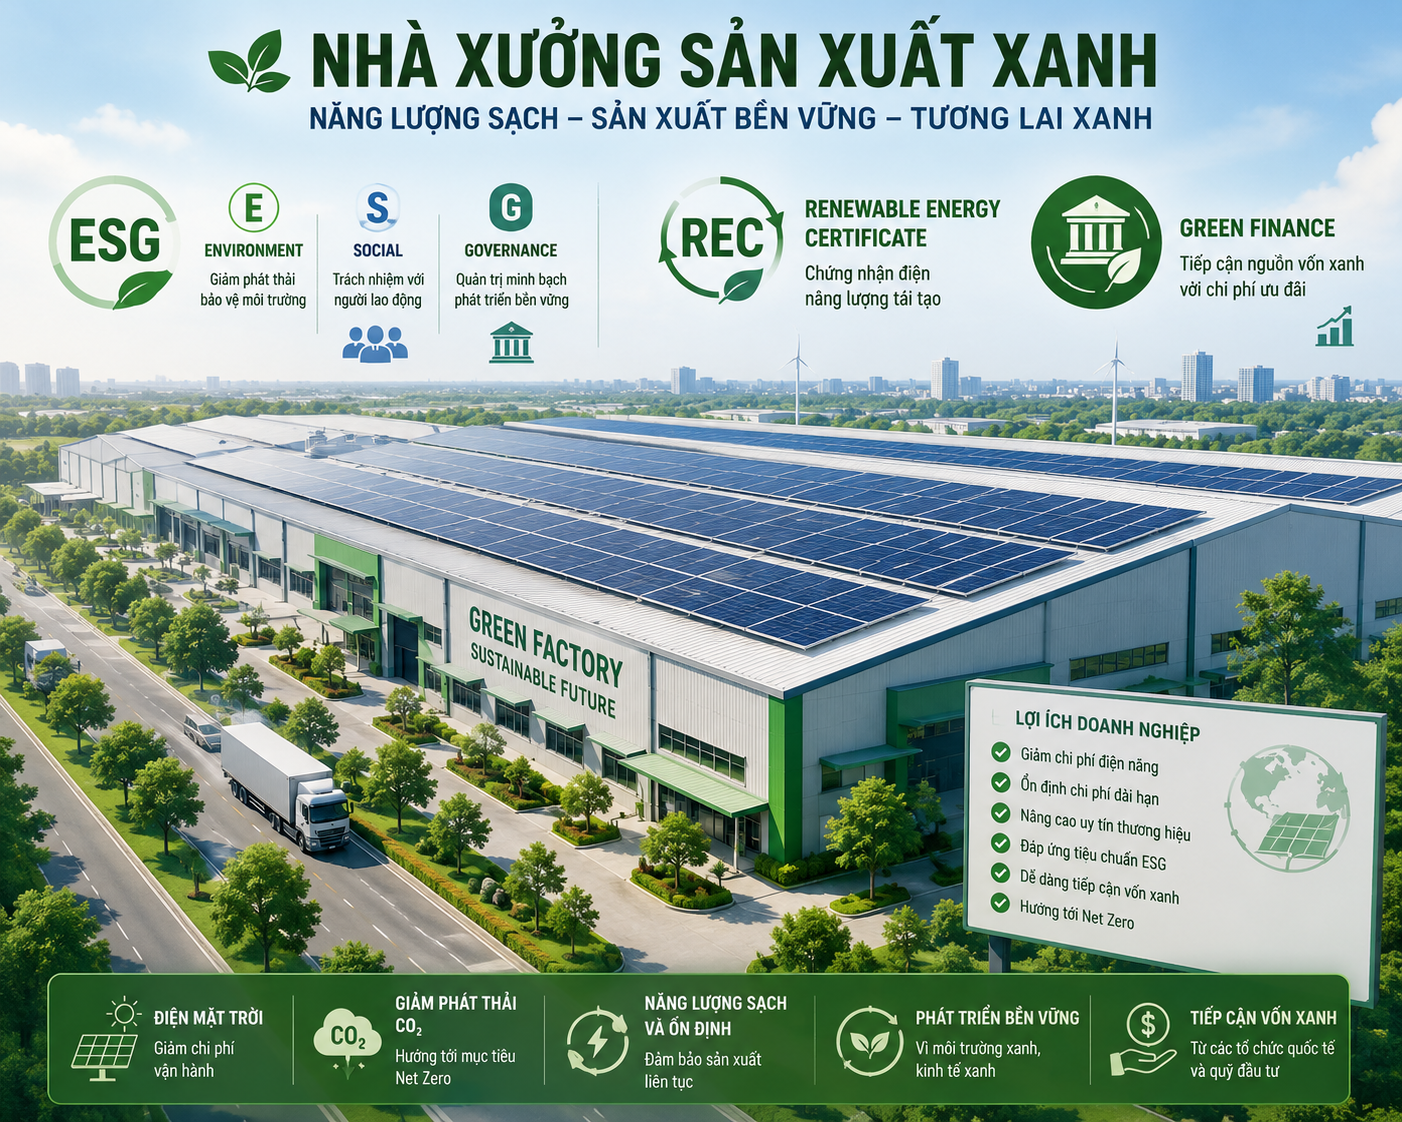
Xu hướng kinh doanh xanh đang trở thành yêu cầu bắt buộc với doanh nghiệp xuất khẩu và thu hút FDI tại Việt Nam.
Một nhà nhập khẩu châu Âu gửi email: "Từ 2026, chúng tôi yêu cầu nhà cung cấp chứng minh ít nhất 30% điện năng sản xuất đến từ năng lượng tái tạo." Một tập đoàn Nhật đang khảo sát nhà máy mới tại Việt Nam đặt điều kiện: "Nhà xưởng phải có hệ thống điện mặt trời và đạt tiêu chí ESG cơ bản."
Đây không còn là xu hướng — đây là yêu cầu thực tế đang diễn ra. Và bên cạnh áp lực từ đối tác quốc tế, một cơ hội tài chính đang mở ra song song: các ngân hàng trong và ngoài nước đang cạnh nhau cung cấp nguồn vốn xanh với lãi suất ưu đãi cho những doanh nghiệp thực hiện chuyển đổi năng lượng sạch. Đây chính là bản chất của Green Finance.
👉 Xem thêm: Nguồn vốn quốc tế cho dự án điện mặt trời tại Việt Nam | https://pvsolarenergy.vn/nguon-von-quoc-te-cho-du-an-dien-mat-troi/
2. Green Finance Là Gì? — Định Nghĩa Đầy Đủ Và Chính Xác
|
🖼 [ẢNH] Infographic định nghĩa Green Finance: vòng tròn trung tâm là tài chính xanh, xung quanh là green loan, green bond, climate fund, ESG financing, sustainable finance Alt text: "Infographic định nghĩa Green Finance: vòng tròn trung tâm là tài chính xanh, xung quanh là green loan, green bond, climate fund, ESG financing, sustainable finance" Caption: Green Finance (tài chính xanh) là tổng thể các công cụ tài chính được thiết kế để thúc đẩy đầu tư vào các dự án thân thiện với môi trường. |
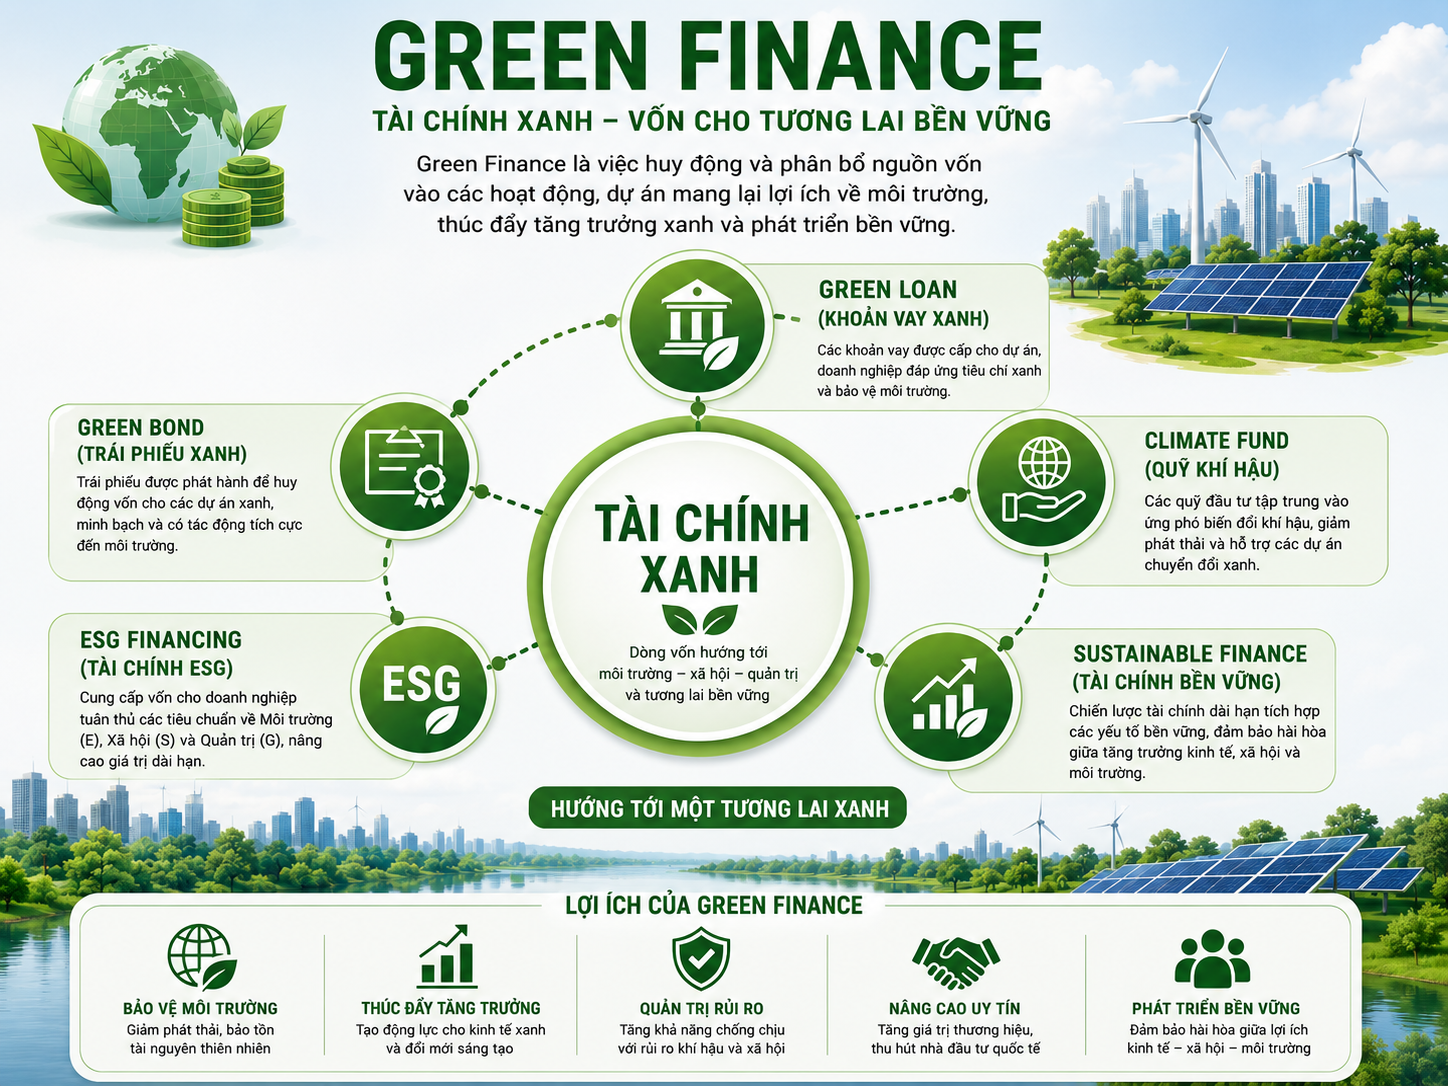
Green Finance (tài chính xanh) là tổng thể các công cụ tài chính được thiết kế để thúc đẩy đầu tư vào các dự án thân thiện với môi trường.
Green Finance (Tài chính xanh) là tổng thể các sản phẩm, công cụ và cơ chế tài chính được thiết kế đặc biệt để khuyến khích, tài trợ và thúc đẩy các hoạt động kinh tế có tác động tích cực đến môi trường — bao gồm giảm phát thải khí nhà kính, bảo tồn tài nguyên thiên nhiên và thích ứng với biến đổi khí hậu.
|
📌 Ba đặc điểm phân biệt Green Finance với tài chính thông thường:
|
Điện mặt trời là một trong những lĩnh vực phù hợp nhất với Green Finance vì tác động môi trường rất dễ đo lường: mỗi kWh điện mặt trời thay thế điện lưới than = 0,6–0,8 kg CO₂ không thải ra môi trường. Con số này có thể kiểm chứng và báo cáo rõ ràng cho ngân hàng và tổ chức tài trợ.
3. Ba Sản Phẩm Green Finance Phổ Biến Nhất Tại Việt Nam
|
💚 Green Loan — Vay Tín Dụng Xanh Sản phẩm phổ biến nhất, dễ tiếp cận nhất cho doanh nghiệp Việt Nam Là gì: Khoản vay thông thường nhưng mục đích sử dụng bắt buộc là dự án xanh (điện mặt trời, tiết kiệm năng lượng, xử lý nước...). Lãi suất thấp hơn vay thông thường 1–3 điểm %. Phù hợp với: DN sản xuất tự đầu tư điện mặt trời (CAPEX model), ESCO muốn mở rộng portfolio Lãi suất / Chi phí: 5–8%/năm tùy ngân hàng và hồ sơ DN — thấp hơn vay thương mại thông thường 1–3% Cách tiếp cận: Liên hệ trực tiếp bộ phận tín dụng xanh tại Vietcombank, BIDV, MB, Techcombank, SeABank. Chuẩn bị hồ sơ dự án điện mặt trời + báo cáo tác động môi trường sơ bộ. |
|
📗 Green Bond — Trái Phiếu Xanh Công cụ huy động vốn trên thị trường vốn dành cho doanh nghiệp lớn Là gì: Trái phiếu doanh nghiệp phát hành với cam kết sử dụng toàn bộ số tiền huy động cho dự án xanh được định nghĩa rõ trong Green Bond Framework. Đã được BIDV, Vietcombank, một số DN tư nhân lớn phát hành tại Việt Nam. Phù hợp với: Tập đoàn lớn, ESCO/IPP muốn huy động vốn quy mô 200 tỷ đồng trở lên từ thị trường vốn Lãi suất / Chi phí: Lãi suất trái phiếu + phí phát hành; thường thấp hơn vay ngân hàng 0,5–1% với đơn vị uy tín Cách tiếp cận: Cần xây dựng Green Bond Framework theo chuẩn ICMA, thuê đơn vị xác nhận độc lập (second party opinion), đăng ký với Ủy ban Chứng khoán nếu phát hành ra công chúng. |
|
🌿 Sustainability-Linked Loan — Vay Gắn Với Chỉ Tiêu Bền Vững Sản phẩm mới, linh hoạt nhất — lãi suất biến động theo hiệu quả ESG thực tế Là gì: Khoản vay với lãi suất điều chỉnh dựa trên việc doanh nghiệp có đạt được các KPI bền vững đã cam kết hay không (giảm % phát thải CO₂, tỷ lệ điện tái tạo...). Đạt KPI → lãi suất giảm thêm. Không đạt → lãi suất tăng nhẹ. Phù hợp với: DN lớn muốn cam kết hành trình ESG dài hạn, không nhất thiết phải có dự án xanh cụ thể ngay từ đầu Lãi suất / Chi phí: Lãi suất ban đầu tiêu chuẩn ± 0,1–0,3% tùy kết quả KPI hàng năm Cách tiếp cận: Hiện chủ yếu ở thị trường quốc tế; tại Việt Nam đang bắt đầu xuất hiện qua các ngân hàng nước ngoài (Standard Chartered, HSBC, Citi) cho DN FDI. |
👉 Xem thêm: Quỹ đầu tư năng lượng mặt trời hoạt động như thế nào? | https://pvsolarenergy.vn/quy-dau-tu-nang-luong-mat-troi/
4. Lợi Ích Cụ Thể Của Green Finance Với Doanh Nghiệp Lắp Điện Mặt Trời
|
Lợi ích Green Finance |
Cụ thể là gì? |
Giá trị với doanh nghiệp |
|
Lãi suất vay |
Thấp hơn 2–5% so với vay thông thường |
Tiết kiệm hàng trăm triệu đồng/năm chi phí tài chính |
|
Kỳ hạn vay |
Dài hơn: 10–20 năm |
Dòng tiền trả nợ nhỏ hơn mỗi tháng |
|
Ân hạn (grace period) |
Thường 1–3 năm miễn trả gốc |
Linh hoạt giai đoạn đầu dự án |
|
Điểm ESG doanh nghiệp |
Cải thiện đáng kể nhờ dự án xanh |
Mở ra cơ hội vay vốn xanh tiếp theo |
|
Tiếp cận đối tác quốc tế |
Chứng chỉ xanh: REC, ESG rating |
Xuất khẩu dễ hơn sang EU, Nhật, Mỹ |
|
Hình ảnh thương hiệu |
"Doanh nghiệp xanh" — xu hướng thị trường |
Lợi thế cạnh tranh dài hạn |
|
💡 Ví dụ tính toán cụ thể:
|
5. Bảng Ngân Hàng Đang Cung Cấp Tín Dụng Xanh Tại Việt Nam
Dưới đây là các ngân hàng và sản phẩm tín dụng xanh đang hoạt động tại Việt Nam, phù hợp với dự án điện mặt trời:
|
Ngân hàng |
Sản phẩm |
Lãi suất tham khảo |
Phù hợp với |
|
Vietcombank |
Tín dụng xanh ESCO |
5,5–7,5%/năm |
ESCO, dự án ĐMT thương mại |
|
BIDV |
Green Loan / ESG Package |
5,8–7,8%/năm |
DN FDI, khu công nghiệp |
|
VietinBank |
Gói vay năng lượng xanh |
6–8%/năm |
DN sản xuất, nhà máy |
|
Techcombank |
Tái cấp vốn IFC pathway |
5–7%/năm |
ESCO, IPP có portfolio lớn |
|
MB Bank |
MB Green Finance |
5,5–7,5%/năm |
DN vừa, ESCO quy mô vừa |
|
SeABank |
IFC Climate Finance |
5–6,5%/năm |
ESCO, dự án ĐMT áp mái |
|
VDB (VietBank Dev) |
Vay ưu đãi nhà nước |
3–4,5%/năm ✅ |
Dự án năng lượng sạch ưu tiên |
|
⚠️ Lưu ý quan trọng:
|
6. Điều Kiện Để Doanh Nghiệp Tiếp Cận Green Finance
Tùy theo loại sản phẩm và ngân hàng, yêu cầu có thể khác nhau. Đây là ba cấp độ phổ biến:
|
Cơ bản |
Điều kiện tối thiểu cho Green Loan điện mặt trời (áp dụng với hầu hết ngân hàng VN)
|
|
Nâng cao |
Điều kiện để tiếp cận lãi suất ưu đãi hơn (IFC pathway, ADB partner banks)
|
|
Chuyên sâu |
Điều kiện cho Green Bond và Sustainability-Linked Loan (thị trường quốc tế)
|
7. Lộ Trình 5 Bước Tiếp Cận Green Loan Cho Dự Án Điện Mặt Trời
|
① |
Xác định nhu cầu và quy mô tài chính Trả lời 3 câu hỏi: (1) Tự đầu tư CAPEX hay dùng ESCO? Nếu CAPEX mới cần Green Loan. (2) Quy mô vốn cần vay là bao nhiêu? (3) Tài sản đảm bảo sẵn có là gì? Với quy mô < 5 tỷ, ngân hàng thương mại thông thường (dù có gói xanh) là đủ. Với > 10 tỷ, nên tìm hiểu kênh tái cấp vốn IFC. |
|
② |
Chuẩn bị hồ sơ dự án điện mặt trời đầy đủ Ngân hàng cần: thiết kế kỹ thuật hệ thống (do đơn vị có giấy phép lập), báo cáo sản lượng điện dự kiến, hợp đồng EPC hoặc báo giá từ 2–3 nhà thầu, ước tính lượng CO₂ giảm được hàng năm. PV Solar Energy hỗ trợ chuẩn bị toàn bộ tài liệu kỹ thuật này miễn phí trong quá trình tư vấn. |
|
③ |
Tiếp cận và so sánh ít nhất 2–3 ngân hàng cùng lúc Đừng chỉ đi một ngân hàng — điều kiện và lãi suất có thể khác nhau đáng kể. Đặt lịch gặp bộ phận tín dụng xanh tại Vietcombank, MB và Techcombank (hoặc SeABank) trong cùng tuần để có đủ thông tin so sánh. Yêu cầu báo giá chính thức bằng văn bản từ mỗi ngân hàng. |
|
④ |
Đàm phán điều khoản và hoàn tất thủ tục vay Tập trung đàm phán: lãi suất (cố định vs thả nổi), kỳ hạn, ân hạn trả gốc, điều khoản trả nợ trước hạn và phí phạt (nếu có), yêu cầu báo cáo ESG định kỳ. Với khoản vay lớn (> 10 tỷ), nên có luật sư rà soát hợp đồng tín dụng trước khi ký. |
|
⑤ |
Triển khai dự án và báo cáo tác động định kỳ Sau khi giải ngân và dự án vận hành, doanh nghiệp cần báo cáo định kỳ (thường 6 tháng hoặc hàng năm) về: sản lượng điện mặt trời thực tế, lượng CO₂ giảm được, và tình trạng hoạt động của hệ thống. Hệ thống giám sát từ xa của PV Solar cung cấp dữ liệu này tự động — doanh nghiệp không cần tự thu thập. |
8. Green Finance Và ESCO — Kết Hợp Như Thế Nào?
|
🖼 [ẢNH] Sơ đồ kết hợp Green Finance và ESCO: ngân hàng cấp Green Loan cho ESCO, ESCO lắp hệ thống điện mặt trời cho doanh nghiệp với giá điện ưu đãi Alt text: "Sơ đồ kết hợp Green Finance và ESCO: ngân hàng cấp Green Loan cho ESCO, ESCO lắp hệ thống điện mặt trời cho doanh nghiệp với giá điện ưu đãi" Caption: Kết hợp Green Finance và ESCO: ngân hàng tài trợ vốn xanh cho ESCO, ESCO cung cấp điện giá ưu đãi cho doanh nghiệp — cả ba bên đều có lợi. |
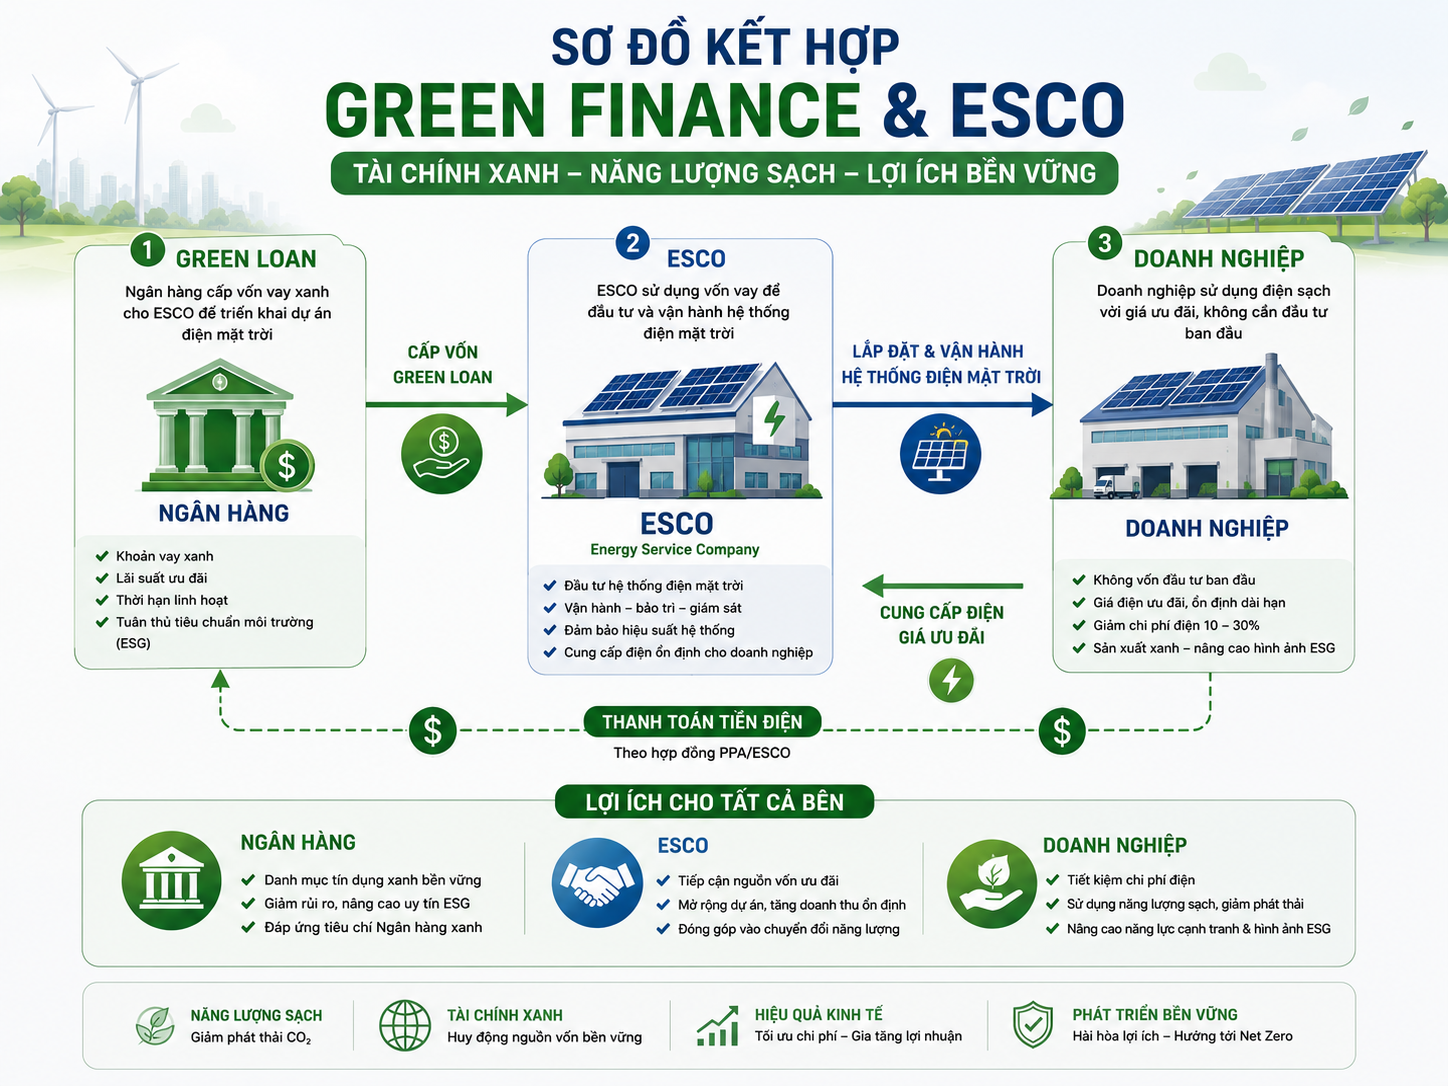
Kết hợp Green Finance và ESCO: ngân hàng tài trợ vốn xanh cho ESCO, ESCO cung cấp điện giá ưu đãi cho doanh nghiệp — cả ba bên đều có lợi.
Điểm thú vị: Green Finance và ESCO không phải hai lựa chọn đối lập — chúng kết hợp với nhau rất tự nhiên:
|
🔄 Hai mô hình kết hợp phổ biến:
|
Lời khuyên thực tế: nếu doanh nghiệp chưa có kinh nghiệm với vay vốn dự án và quản lý hệ thống kỹ thuật, Mô hình 1 (để ESCO lo toàn bộ) sẽ ít rủi ro và đơn giản hơn nhiều. Mô hình 2 phù hợp với doanh nghiệp có đội ngũ tài chính và kỹ thuật nội bộ đủ mạnh.
👉 Xem thêm: Mô hình đầu tư điện mặt trời ESCO là gì? | https://pvsolarenergy.vn/mo-hinh-dau-tu-dien-mat-troi-esco/
👉 Xem thêm: ESCO và tự đầu tư điện mặt trời — Mô hình nào hiệu quả hơn? | https://pvsolarenergy.vn/esco-va-tu-dau-tu-dien-mat-troi/
👉 Xem thêm: Thời gian hoàn vốn điện mặt trời là bao lâu? | https://pvsolarenergy.vn/thoi-gian-hoan-von-dien-mat-troi/
👉 Xem thêm: Cách tính ROI điện mặt trời cho doanh nghiệp | https://pvsolarenergy.vn/cach-tinh-roi-dien-mat-troi/
9. Câu Hỏi Thường Gặp (FAQ)
❓ Green Finance có phải chính sách của Chính phủ Việt Nam không?
Có. Chính phủ Việt Nam đã ban hành Chiến lược quốc gia về tăng trưởng xanh 2021–2030, trong đó yêu cầu phát triển thị trường tài chính xanh. Ngân hàng Nhà nước cũng ban hành thông tư hướng dẫn các tổ chức tín dụng triển khai tín dụng xanh. Đây là lĩnh vực được ưu tiên chính sách — tức là ngân hàng được khuyến khích cho vay và doanh nghiệp được khuyến khích vay cho dự án xanh.
❓ Green Loan khác Green Bond như thế nào?
Green Loan là khoản vay trực tiếp từ ngân hàng cho một doanh nghiệp, thủ tục tương đối đơn giản và phổ biến. Green Bond là trái phiếu phát hành ra thị trường vốn, huy động từ nhiều nhà đầu tư, quy mô lớn hơn nhưng thủ tục phức tạp hơn nhiều. Với doanh nghiệp lắp điện mặt trời thông thường, Green Loan là lựa chọn thực tế. Green Bond phù hợp với tập đoàn lớn hoặc ESCO muốn huy động vốn quy mô hàng trăm tỷ.
❓ Nguồn vốn xanh có yêu cầu kiểm tra sau khi giải ngân không?
Có và đây là điểm khác biệt quan trọng so với vay thông thường. Ngân hàng hoặc quỹ cấp Green Finance thường yêu cầu báo cáo định kỳ (6 tháng hoặc hàng năm) về việc sử dụng vốn và tác động môi trường thực tế. Không báo cáo hoặc sử dụng vốn sai mục đích có thể dẫn đến thu hồi khoản vay hoặc phạt lãi suất. Đây là lý do cần chọn dự án điện mặt trời có hệ thống giám sát tốt để dữ liệu báo cáo sẵn có.
❓ Tôi muốn tự đầu tư điện mặt trời (CAPEX) — nên vay Green Loan hay vay thông thường?
Green Loan luôn là lựa chọn tốt hơn nếu doanh nghiệp đủ điều kiện: lãi suất thấp hơn 1–3%, kỳ hạn dài hơn. Thủ tục cũng không phức tạp hơn nhiều so với vay thông thường — chủ yếu chỉ cần thêm hồ sơ kỹ thuật của dự án điện mặt trời. Hãy hỏi trực tiếp ngân hàng của anh về gói tín dụng xanh trước khi đăng ký vay thông thường.
❓ Doanh nghiệp nhỏ có thể tiếp cận Green Finance không?
Có — đặc biệt qua Green Loan tại ngân hàng thương mại. Ngưỡng tối thiểu thường là 500 triệu VND và dự án phải có tính khả thi rõ ràng. Với doanh nghiệp nhỏ hơn hoặc muốn đơn giản hơn, lựa chọn tốt nhất vẫn là dùng mô hình ESCO — để công ty ESCO lo toàn bộ tài chính, doanh nghiệp chỉ trả tiền điện thấp hơn mỗi tháng.
👉 Xem thêm: Điện mặt trời không cần vốn — có thật không? | https://pvsolarenergy.vn/dien-mat-troi-khong-can-von-co-that-khong/
👉 Xem thêm: Hợp đồng PPA điện mặt trời là gì? | https://pvsolarenergy.vn/hop-dong-ppa-dien-mat-troi-la-gi/
👉 Xem thêm: Doanh nghiệp nào phù hợp với mô hình ESCO? | https://pvsolarenergy.vn/doanh-nghiep-nao-phu-hop-voi-mo-hinh-esco/
10. Kết Luận
Green Finance không phải khái niệm của riêng tổ chức quốc tế hay ngân hàng lớn — nó đang trở thành công cụ tài chính ngày càng quen thuộc và tiếp cận được với doanh nghiệp vừa và nhỏ tại Việt Nam.
Điện mặt trời là dự án xanh lý tưởng để bắt đầu hành trình Green Finance vì tác động môi trường rõ ràng, có thể đo lường và báo cáo dễ dàng. Đây cũng là cơ hội để doanh nghiệp xây dựng track record ESG — nền tảng để tiếp cận các cơ hội tài chính xanh lớn hơn trong tương lai.
Ba hành động anh có thể thực hiện ngay:
- Nếu muốn tự đầu tư CAPEX: liên hệ 2–3 ngân hàng hỏi về gói Green Loan — bắt đầu bằng Vietcombank, MB hoặc Techcombank.
- Nếu muốn 0 đồng vốn: liên hệ PV Solar Energy để được tư vấn mô hình ESCO — để chúng tôi lo toàn bộ tài chính, anh chỉ cần ký hợp đồng và trả tiền điện thấp hơn.
- Nếu là tập đoàn lớn: xem xét Green Bond hoặc Sustainability-Linked Loan qua Standard Chartered, HSBC hoặc Citi tại Việt Nam.
|
🌱 Doanh nghiệp của bạn đã sẵn sàng tiếp cận tài chính xanh? PV Solar Energy hỗ trợ đánh giá điều kiện Green Finance và kết nối nguồn vốn xanh phù hợp — miễn phí cho doanh nghiệp đủ điều kiện. |
|
✅ Về PV Solar Energy PV Solar Energy chuyên tư vấn và triển khai điện mặt trời ESCO cho doanh nghiệp tại miền Nam Việt Nam, với kinh nghiệm làm việc với các ngân hàng tín dụng xanh và tổ chức tài chính quốc tế. Chúng tôi hỗ trợ doanh nghiệp đánh giá điều kiện Green Finance miễn phí trong quá trình tư vấn dự án. Website: pvsolarenergy.vn |