Kiến thức & hướng dẫn
Trạm sạc xe máy: cách đọc doanh thu, phí khởi tạo và chi phí vận hành
Doanh thu bán điện và doanh thu phí khởi tạo là hai khoản riêng. Hướng dẫn cách kiểm số phiên, điện năng, phạm vi chi phí và cơ sở VAT để đọc đúng dự toán trạm sạc xe máy.
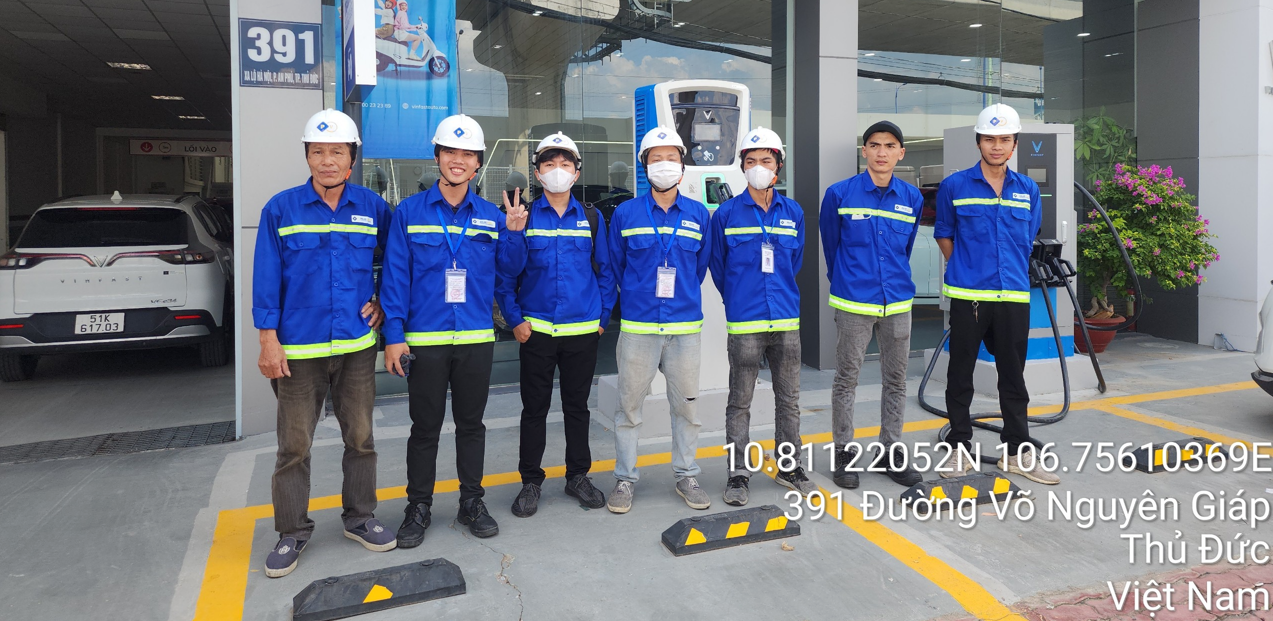
Một dự toán trạm sạc xe máy có ích khi người đọc hiểu tiền đến từ đâu, khoản nào là chi phí và giả định nào có thể thay đổi. Chỉ nhìn vào tổng doanh thu hoặc thời gian hoàn vốn dễ bỏ qua số phiên sử dụng, điện năng thực bán và các công việc cần có để trạm hoạt động.
Bộ tính PV Solar tách doanh thu điện năng và doanh thu phí khởi tạo theo cấu hình của phương án. Những con số này phục vụ so sánh giả định. Chúng không tự xác nhận mức giá áp dụng cho khách hàng, nhu cầu sử dụng thực tế hoặc khả năng hoàn vốn của một địa điểm cụ thể.
1. Số cổng khác với số phiên sạc
Số cổng là quy mô phục vụ đồng thời theo cấu hình; số phiên nói về lượng sử dụng trong một khoảng thời gian. Hai trạm có cùng số cổng vẫn có thể khác xa về số xe sử dụng và lượng điện bán ra.
Ví dụ minh họa số học: 10 cổng, giả định bình quân 1 phiên mỗi cổng mỗi ngày và 30 ngày hoạt động thì có 300 phiên trong tháng. Đây là giả định đầu vào để lập dự toán, không phải số khách đã được xác nhận. Khi mức sử dụng thấp hơn, các kết quả doanh thu và dòng tiền phải thay đổi theo.
Khi khảo sát, cần phân biệt xe thường xuyên đỗ tại điểm sạc, xe có nhu cầu nạp điện và xe có thiết bị sạc phù hợp. Không nên coi toàn bộ xe trong bãi là số phiên chắc chắn phát sinh mỗi ngày.
2. Đọc riêng doanh thu bán điện
Doanh thu bán điện phụ thuộc điện năng thực sự tính phí và đơn giá theo cơ sở thuế đang dùng trong phương án. Số phiên cao không đồng nghĩa lượng điện mỗi phiên giống nhau. Loại xe, thói quen sử dụng và mức pin khi đến sạc đều có thể làm điện năng thay đổi.
Trong một phép đối chiếu cùng cơ sở thuế, doanh thu bán điện bằng điện năng bán trong kỳ nhân với đơn giá. Cần đọc rõ đơn giá là trước hay sau VAT. Khi đối chiếu doanh thu và chi phí, phải dùng cùng cách xử lý thuế; không cộng lẫn số trước VAT với số sau VAT rồi xem đó là lợi nhuận.
Tại thời điểm rà nội dung ngày 21/11/2026, bộ tính đang ghi giá bán sạc xe máy là giả định dự kiến, chưa xác nhận là biểu giá PV Solar. Bài viết không biến giá mặc định của công cụ thành thông báo giá bán chính thức.
3. Phí khởi tạo theo phiên là khoản riêng
Phí khởi tạo, nếu có trong phương án, được tính theo số phiên đủ điều kiện và mức phí của cấu hình. Phần này cần được nhìn riêng với doanh thu điện năng để có thể kiểm lại tổng doanh thu.
- Doanh thu bán điện/tháng: phần thu từ điện năng được tính phí.
- Doanh thu phí khởi tạo/tháng: số phiên trong tháng nhân với mức phí khởi tạo đang dùng.
- Tổng doanh thu/tháng: tổng các phần doanh thu trong cùng phạm vi và cơ sở thuế.
Phí khởi tạo không phải phí dịch vụ vận hành kinh doanh hộ. Không tự cộng một khoản phí dịch vụ khác vào dự toán chỉ vì thấy phương án có phí tính theo phiên. Nếu chi phí dịch vụ chưa nằm trong phạm vi, cần ghi nhận để đối chiếu riêng với đơn vị vận hành.
Khi mức phí hoặc cơ sở VAT chưa được xác nhận cho địa điểm thực tế, kết quả phải được hiểu theo giả định đang hiển thị. Không tự suy ra cách thu tiền hoặc nghĩa vụ thuế từ một dòng doanh thu dự kiến.
4. Từ tổng doanh thu đến dòng tiền
Tổng doanh thu chưa phải tiền còn lại sau vận hành. Cần xem phần điện mua đầu vào, các chi phí vận hành được cấu hình và những khoản khác thuộc phạm vi phương án. Vốn đầu tư ban đầu là phần riêng khi xem hiệu quả qua nhiều kỳ.
Một cách kiểm đơn giản là đối chiếu các dòng doanh thu, sau đó kiểm dòng tiền theo tổng doanh thu trừ các khoản chi đúng kỳ và đúng cơ sở thuế của bộ tính. Nếu kết quả có ghi chú chưa gồm phí dịch vụ vận hành kinh doanh hộ, ghi chú đó cần được giữ khi trao đổi hoặc so sánh với báo giá khác.
Các khoản thuê mặt bằng, hạ tầng điện, nâng cấp nguồn, phần xây dựng và thiết bị bổ sung không được tự coi là bằng không khi chưa có thông tin. Cần xác định khoản nào đã bao gồm và khoản nào còn cần khảo sát hoặc báo giá.
5. Nguồn điện và tổ chức vận hành cần được xác nhận
Trước khi chọn số cổng, cần đánh giá mặt bằng, nguồn điện, cách quản lý người sử dụng và điều kiện bố trí thiết bị. Số liệu tài chính không thay cho việc kiểm tra khả năng cấp điện, giải pháp bảo vệ hoặc điều kiện vận hành của công trình.
Nếu trạm phục vụ khu nhà ở hoặc bãi xe do nhiều bên quản lý, nên làm rõ đơn vị phụ trách, cách tiếp nhận yêu cầu, đo đếm, đối soát và xử lý sự cố. Đọc thêm đo đếm và tính phí trạm sạc tại chung cư để chuẩn bị những câu hỏi cần thống nhất.
Không tự suy từ một mô hình tham khảo rằng địa điểm đã được phép khai thác theo cùng cách. Hồ sơ và yêu cầu thực hiện cần được đối chiếu theo trường hợp cụ thể.
6. So sánh ít nhất hai mức sử dụng
Nên thử phương án với mức sử dụng thận trọng và mức sử dụng dự kiến, giữ các phần còn lại cùng phạm vi để nhìn tác động của số phiên. Nếu dòng tiền chỉ phù hợp ở mức sử dụng rất cao, cần kiểm lại căn cứ nhu cầu trước khi quyết định.
Có thể lưu PDF/Excel của cùng một phương án để đối chiếu số cổng, số phiên, đơn giá, phí khởi tạo và chi phí. Thông số phải thống nhất giữa các file; tổng doanh thu cần khớp các phần doanh thu. Việc tải file thực hiện theo chính sách xác minh email hiện có của website.
Chuẩn bị phương án cho điểm sạc của anh/chị
Mở bộ tính trạm sạc xe máy — chọn hạng mục sạc xe máy và nhập số cổng, số phiên dự kiến cùng các đầu vào đang hiển thị. Xem kỹ ghi chú giá bán và phạm vi chi phí.
Liên hệ PV Solar để đăng ký khảo sát khi cần đối chiếu mặt bằng, nguồn điện và cách vận hành. PV Solar tiếp nhận nhu cầu để xây dựng phương án phù hợp; bài viết không cam kết một mức doanh thu hoặc thời gian hoàn vốn chung.